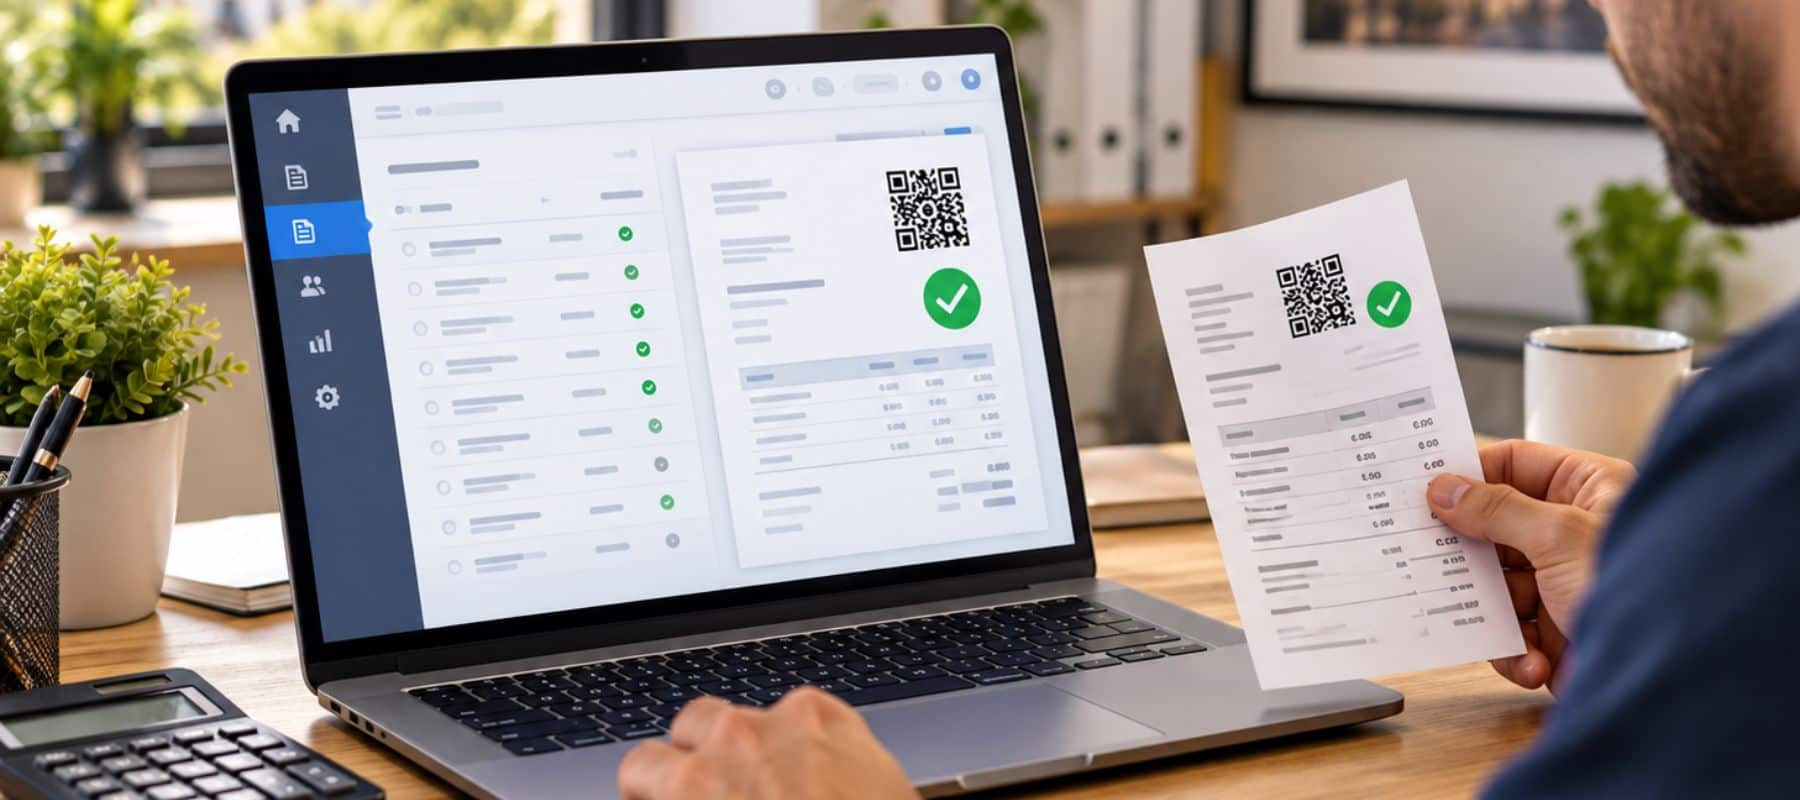

¿Qué es la factura electrónica obligatoria?
La factura electrónica obligatoria es el requisito legal, impulsado por la Ley Crea y Crece, que exige a empresas y autónomos emitir y recibir facturas en formato estructurado en sus operaciones comerciales entre sí (B2B).
No se trata de enviar un PDF por email: la factura debe generarse en un formato que un ordenador pueda leer y procesar automáticamente, no solo una persona.
Para que una factura cumpla este requisito, debe reunir cuatro condiciones:
- Formato estructurado: generada según el modelo semántico de la norma europea EN 16931 y en una de las sintaxis admitidas (UBL, CII, EDIFACT o Facturae), no como texto libre.
- Procesable automáticamente: los sistemas informáticos pueden leerla e integrarla sin intervención manual.
- Autenticidad e integridad garantizadas: mediante firma electrónica avanzada cuando se emite a través de una plataforma privada; si se utiliza la solución pública de la Agencia Tributaria, con los procedimientos que esta establece.
- Intercambio por canales validados: a través de plataformas privadas de intercambio que cumplan los requisitos del Real Decreto 238/2026, la solución pública de la AEAT o una combinación de ambas.
Diferencia entre factura electrónica y un PDF o Word escaneado
Un PDF o una imagen escaneada de una factura no cumple los requisitos, aunque se envíe por correo electrónico.
La diferencia está en el formato: un PDF es una representación visual pensada para que la lea una persona, mientras que una factura electrónica real (en Facturae, UBL, CII o EDIFACT) es un archivo de datos que un programa de facturación puede leer, validar e integrar directamente en la contabilidad.
Hay una excepción transitoria: las empresas con más de 8 millones de euros de volumen de operaciones deberán acompañar cada factura electrónica de un PDF legible durante los 12 primeros meses de su obligación, salvo que el destinatario acepte expresamente recibirla solo en formato original. Ese PDF se envía al destinatario y no a la solución pública
¿Es obligatoria la factura electrónica para todos los negocios?
No todos los negocios están obligados hoy mismo. La factura electrónica ya es obligatoria desde 2015 en las relaciones con la Administración Pública (B2G), a través de plataformas como FACe. Lo nuevo es su extensión al ámbito B2B, entre empresas y autónomos, que la Ley Crea y Crece impone de forma progresiva.
En la práctica, «obligatorio» no significa «exigible ya para todos» en 2026. La obligación se despliega por fases según el volumen de facturación del negocio, tal como detallamos en el siguiente apartado. Mientras no llegue tu fase, puedes seguir facturando como hasta ahora en tus operaciones B2B, aunque conviene ir preparándote con antelación.
En la práctica: sí es obligatoria, pero de forma progresiva según el tamaño del negocio, no de forma inmediata para todos.
Cuándo es obligatoria la factura electrónica: plazos por fases
El marco legal nace de la Ley 18/2022, de 28 de septiembre (Ley Crea y Crece), cuyo artículo 12 modificó la Ley 56/2007 para imponer esta obligación. El desarrollo técnico llegó con el Real Decreto 238/2026, de 25 de marzo, publicado en el BOE el 31 de marzo de 2026 y en vigor desde el 20 de abril de 2026.
Sin embargo, la aplicación efectiva no arranca con la entrada en vigor del propio Real Decreto, sino con la de la orden ministerial que regula la solución pública de facturación electrónica.
Esa orden es la Orden HAC/1028/2026, de 2 de octubre, publicada en el BOE el 5 de octubre de 2026 y en vigor desde el 6 de octubre de 2026. Desde esa fecha corren los plazos.
Fase 1: empresas con facturación superior a 8 millones de euros
Estas empresas disponen de 12 meses desde la entrada en vigor de la Orden (6 de octubre de 2026): la obligación les es exigible a partir del 6 de octubre de 2027.
El umbral se calcula con el volumen de operaciones, conforme al artículo 121 de la Ley del IVA, del año natural inmediato anterior.
Fase 2: resto de empresas y autónomos
El resto de empresarios y profesionales, sin importar su tamaño, dispondrán de 24 meses desde esa misma publicación. Con el calendario previsto, la obligación les es exigible a partir del 6 de octubre de 2028.
| Fase | A quién afecta | Plazo desde la Orden Ministerial | Fecha efectiva prevista |
| Fase 1 | Empresas con facturación anual superior a 8 millones de euros | 12 meses | 1 de octubre de 2027 |
| Fase 2 | Resto de empresas y autónomos | 24 meses | 6 de octubre de 2028 |
| Estados de la factura | Personas físicas y entidades en atribución de rentas con un volumen de operaciones igual o inferior a 8 millones de euros | 36 meses (voluntario hasta entonces) | 6 de octubre de 2029 |
La solución pública de la AEAT debe estar disponible, como mínimo, dos meses antes de la primera aplicación efectiva (6 de octubre de 2027). Las obligaciones específicas de las plataformas privadas de intercambio (copia fiel, interconexión y requisitos técnicos) se aplican a los 12 meses de la entrada en vigor de la Orden.
A quién afecta la Ley Crea y Crece
- Los autónomos entran en la Fase 2, junto con el resto de empresas sin el umbral de facturación elevado. Deberán emitir y recibir facturas electrónicas estructuradas en sus operaciones con otros empresarios y profesionales, no solo con clientes particulares.
- Una SL entra en Fase 1 o Fase 2 según su volumen de facturación anual. Si supera los 8 millones de euros, le corresponde el plazo más corto; si no, se aplica el plazo de 24 meses.
- Operaciones comprendidas: la obligación recae en quienes estén obligados a expedir factura conforme al Reglamento de facturación y se aplica cuando el destinatario es un empresario o profesional que tiene en España la sede de su actividad económica, un establecimiento permanente o, en su defecto, su domicilio o residencia habitual, siempre que la operación tenga por destinatario esa sede, establecimiento, domicilio o residencia.
Quedan fuera las facturas simplificadas (salvo las simplificadas cualificadas del artículo 7.2 del Reglamento de facturación), las actividades reguladas del operador del mercado eléctrico y del operador del mercado organizado de gas, y las operaciones liquidadas en las cámaras de compensación de IATA (CASS, BSP y SIS-ICH).
El Ministerio de Economía, Comercio y Empresa puede excluir otras operaciones mediante orden ministerial.
Factura electrónica obligatoria vs. Verifactu: en qué se diferencian
Son dos normativas distintas que conviven y que, para muchos negocios, aplican de forma simultánea. Cumplir una no exime de la otra.
| Factura electrónica obligatoria (Ley Crea y Crece) | Verifactu | |
| Norma de origen | Ley 18/2022, Real Decreto 238/2026 y Orden HAC/1028/2026 | Ley Antifraude (Ley 11/2021) y RD 1007/2023 |
| Qué regula | El intercambio de facturas en formato estructurado entre empresas | Los requisitos técnicos del software de facturación para garantizar su integridad |
| Obligatoriedad | Por fases desde el 6 de octubre de 2026: 6 de octubre de 2027 (más de 8 millones de euros) y 6 de octubre de 2028 (resto) | Obligatoria desde 2028, tras el aplazamiento aprobado en octubre de 2026 |
| Ámbito | Operaciones B2B | Todo tipo de operaciones facturadas con un sistema informático |
Ambas obligaciones también se encuentran en el propio formato de la factura: el modelo de datos de la factura electrónica de la solución
Qué formato debe tener la factura electrónica
Facturae, UBL, CII y EDIFACT
El Real Decreto 238/2026 (artículo 7.1) admite cuatro sintaxis, todas ajustadas al modelo semántico EN 16931: Facturae (el estándar español, ya usado en el ámbito B2G), UBL (Universal Business Language, de referencia europea), CII (UN/CEFACT Cross Industry Invoice) y los mensajes EDIFACT de factura.
En las plataformas privadas también se consideran válidos los mensajes Peppol BIS, porque emplean la sintaxis UBL.
Las plataformas de intercambio deben poder transformar el mensaje entre todos los formatos admitidos y, cuando no emitan a través de la solución pública, remitirle una copia fiel de cada factura en UBL.
La solución pública de facturación electrónica de la AEAT
Además de las plataformas privadas homologadas, existirá una solución pública gestionada por la Agencia Tributaria, pensada especialmente para negocios que no dispongan de un sistema propio. Debe estar disponible, como mínimo, dos meses antes de la primera aplicación efectiva. Lo esencial:
- Formato: UBL, sin ficheros anexos ni incrustados en la factura.
- Acceso: certificado electrónico. Cl@ve solo se admite en los formularios (generación de facturas, comunicación de estados y consulta).
- Uso: formulario individual, factura a factura, o servicios web para volúmenes mayores.
- Recepción por defecto: si no has acordado con tus proveedores recibir las facturas por una plataforma privada, se entiende que optas por la solución pública. Si usas una plataforma privada, debes hacer público tu punto de entrada de facturas.
- Gestorías y terceros: quien actúe en tu nombre en los formularios debe ser un apoderado inscrito en el Registro de apoderamientos de la AEAT.
Conviene revisar con calma los programas de facturación adaptados a la nueva normativa antes de que llegue tu fase.
Qué son los estados de la factura y por qué son obligatorios
No basta con emitir la factura: la normativa exige informar sobre su estado. El destinatario debe comunicar:
- Al emisor: la aceptación o el rechazo comercial de la factura y su fecha, y el pago efectivo completo y su fecha efectiva (artículo 10 del Real Decreto 238/2026).
- A la solución pública de la AEAT: el pago efectivo completo o el rechazo de la factura, junto con la fecha de vencimiento del plazo de pago (artículo 12 del Real Decreto y artículo 7 de la Orden HAC/1028/2026).
El receptor debe comunicar si la acepta, la rechaza o la paga, y debe hacerlo en un plazo máximo de 4 días naturales, excluyendo sábados, domingos y festivos nacionales.
Por ejemplo: si recibes una factura el día 3, tienes hasta el día 7 (descontando festivos) para comunicar si la aceptas, la rechazas o confirmas su pago. El objetivo declarado de esta obligación es reducir la morosidad comercial y dar visibilidad real sobre los plazos de pago entre empresas.
Sanciones por no cumplir con la factura electrónica obligatoria
El Real Decreto 238/2026 y la Orden HAC/1028/2026 no incluyen un cuadro sancionador propio. El régimen aplicable deriva de la Ley 56/2007 (artículo 2 bis), modificada por la Ley Crea y Crece, y de la Ley General Tributaria. Verifactu tiene su propio régimen sancionador, distinto de este.
| Infracción | Sanción |
| No expedir factura electrónica estando obligado | Hasta 10.000 euros por sujeto y año |
| No remitir información sobre los estados de la factura | Multa proporcional, como infracción específica |
| No conservar las facturas electrónicas durante el periodo de prescripción tributaria | Sanciones tributarias generales según la LGT |
Cómo prepararse para la factura electrónica obligatoria
- Identifica en qué fase te encuentras según tu volumen de operaciones del año natural anterior, y si eres persona física (la obligación de informar de los estados llega más tarde).
- Confirma con tu proveedor de software que adapta el producto a las sintaxis admitidas (UBL, Facturae, CII o EDIFACT), a la firma electrónica avanzada, al envío de la copia fiel a la solución pública y a la gestión de estados. Comprueba también que es compatible con Verifactu.
- Decide cómo vas a recibir tus facturas: por una plataforma privada (y, en ese caso, hacer público tu punto de entrada) o por la solución pública, que es la opción por defecto.
- Prepara el acceso: un certificado electrónico (Cl@ve solo vale para los formularios) y, si te ayuda una gestoría, su apoderamiento en el Registro de apoderamientos de la AEAT.
- Revisa si tu actividad está entre las excluidas (facturas simplificadas, operaciones del mercado eléctrico y de gas, cámaras IATA).
- No esperes al último mes: la adopción técnica (alta de certificado, conexión con la plataforma, gestión de errores) requiere semanas, no horas.
Factura electrónica obligatoria y ventas internacionales
Si vendes en Amazon u otros marketplaces y facturas a clientes o proveedores establecidos en España, la obligación te aplicará igual que a cualquier otro negocio, según tu fase correspondiente.
Si además gestionas una LLC en Estados Unidos o tienes obligaciones de IVA en varios países europeos, conviene coordinar esta adaptación con una gestoría especializada en vendedores de Amazon que también lleve tu gestión del IVA internacional, para que el software de facturación encaje con ambos frentes a la vez.